La Ley 7/2022 de residuos y suelos contaminados para una economía circular cambió las reglas del juego para cualquier empresa que genere residuos. No importa si se trata de una industria, un taller o una planta de producción: las obligaciones sobre almacenamiento, documentación y tratamiento son hoy más concretas y exigentes.
Cumplir con dicha Ley no es solo una cuestión de evitar sanciones. Una gestión ordenada de los residuos reduce riesgos operativos, mejora la trazabilidad y refuerza la reputación ambiental de la empresa ante clientes y administraciones.
En este artículo repasamos qué regula la norma, qué obligaciones prácticas tienen los productores de residuos y por qué contar con un gestor autorizado facilita el cumplimiento.
Qué es la Ley 7/2022 y a quién afecta
La Ley 7/2022, de 8 de abril, es la norma básica estatal sobre residuos y suelos contaminados. Sustituye a la anterior Ley 22/2011 y traslada al derecho español dos directivas europeas: la Directiva (UE) 2018/851, sobre residuos, y la Directiva (UE) 2019/904, sobre plásticos de un solo uso.
Su finalidad es prevenir y reducir la generación de residuos y sus impactos. También busca avanzar hacia una economía circular y baja en carbono, con modelos empresariales, productos y materiales innovadores y sostenibles.
La ley afecta a todos los agentes de la cadena: productores de residuos, poseedores, transportistas, negociantes, agentes y gestores. Las comunidades autónomas son, en general, las encargadas de autorizar, inspeccionar y sancionar estas actividades en su territorio, sin olvidar que las entidades locales tienen competencias sobre los residuos de competencia local (domésticos y comerciales que gestionen).
La jerarquía de residuos, el eje de la norma
La ley fija un orden de prioridad que debe guiar cualquier decisión sobre residuos:
- Prevención.
- Preparación para la reutilización.
- Reciclado.
- Otro tipo de valorización, incluida la energética.
- Eliminación.
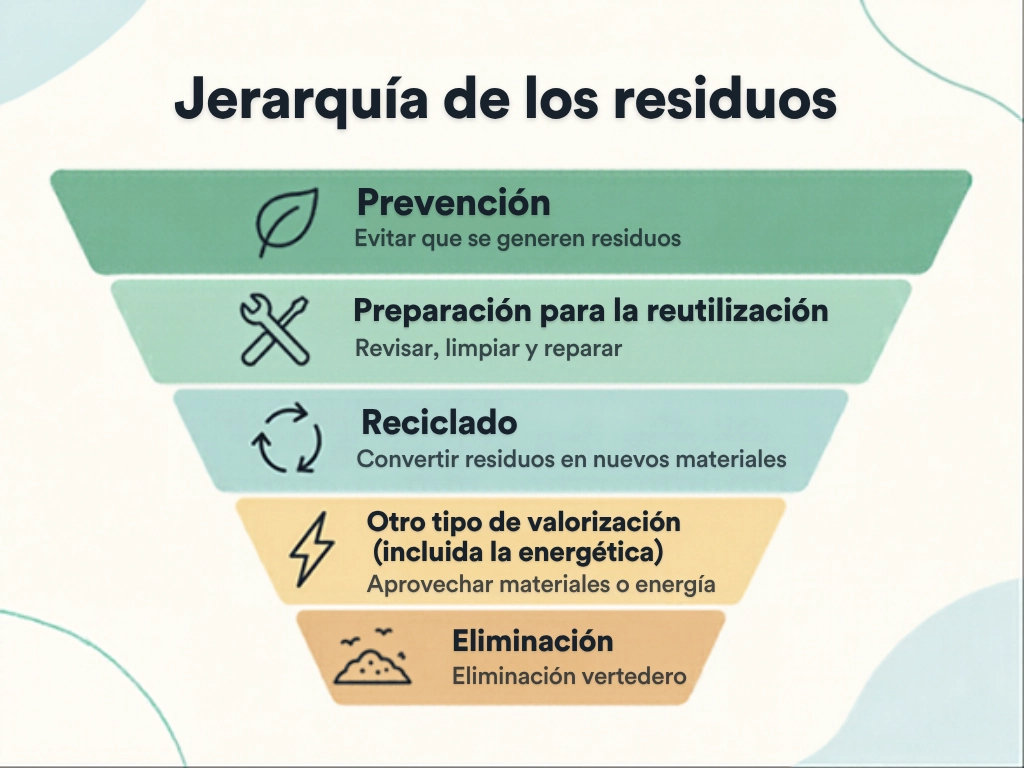
En la práctica, esto significa que, la eliminación, por ejemplo, el vertedero, debe ser como regla general la última opción. Para un residuo industrial, elegir bien el tratamiento ya no es solo una decisión económica: también es una obligación legal.
Principales novedades de la Ley 7/2022 para las empresas
La norma entró en vigor al día siguiente de su publicación en el BOE, aunque varias obligaciones se aplicaron de forma escalonada. Estas son algunas de las fechas más relevantes para el entorno comercial e industrial:
| Fecha | Qué se exige |
| 1 de enero de 2025 | Las botellas PET deben contener, como media, al menos un 25 % de plástico reciclado. Se prevé que a partir del 01/01/2030 este porcentaje se incremente al 30%. |
| 3 de julio de 2024 | Sólo pueden introducirse en el mercado recipientes de bebidas cuyas tapas y tapones permanezcan unidos al envase durante la fase de utilización prevista de dicho producto. |
| 1 de enero de 2024 | Demolición selectiva obligatoria en obras. |
| 1 de enero de 2023 | Entrada en vigor del título VII de la ley: impuestos sobre envases de plástico no reutilizables y sobre vertedero, incineración y coincineración. |
| 1 de julio de 2022 | Plan de minimización para productores de residuos peligrosos y clasificación en fracciones de los residuos de construcción y demolición. |
| 30 de junio de 2022 | Recogida separada obligatoria del aceite de cocina usado y separación en origen de los biorresiduos en comercios, restauración e industria. |
También actualiza el régimen sancionador, con infracciones tipificadas con mayor precisión y cuantías revisadas. Conviene recordar que el texto ha recibido modificaciones posteriores, por lo que es recomendable consultar siempre la versión consolidada en el BOE. Además, la ley está en proceso de revisión. Entre junio y septiembre de 2026, el MITECO sometió a consulta pública previa un anteproyecto para modificarla, con el objetivo de incorporar la nueva directiva europea sobre residuos alimentarios y aclarar algunos aspectos de la norma vigente.
Obligaciones prácticas del productor de residuos
La ley deja claro que el productor inicial es responsable de que sus residuos reciban un tratamiento adecuado. Puede tratarlos por sí mismo si tiene autorización, encargarlos a un gestor autorizado o a un negociante registrado, o entregarlos a una entidad de recogida registrada. En todos los casos, debe poder acreditarlo documentalmente.
Esa responsabilidad no termina al entregar el residuo. Concluye cuando queda documentado el tratamiento completo, mediante los documentos de traslado y, si es necesario, un certificado de la instalación de tratamiento final que el productor puede solicitar.
Almacenamiento y etiquetado
La ley fija plazos máximos de almacenamiento en el lugar de producción:
- Residuos no peligrosos: menos de dos años si van a valorización y menos de un año si van a eliminación.
- Residuos peligrosos: seis meses, ampliables de forma excepcional otros seis con autorización de la comunidad autónoma.
Los residuos peligrosos deben almacenarse protegidos de la intemperie y con sistemas de retención de derrames. No pueden mezclarse ni diluirse con otros residuos. Sus envases deben llevar una etiqueta de al menos 10 × 10 cm con el código LER y en castellano, las características de peligrosidad, los datos y el NIMA del productor, la fecha de inicio del depósito y los pictogramas de peligro. Se puede solicitar una ampliación excepcional, como máximo otros seis meses, por causas justificadas y garantizando la protección de la salud y el medio ambiente.
Archivo cronológico y memorias anuales
Las empresas inscritas en el registro autonómico de residuos y los productores de más de 10 toneladas anuales de residuos no peligrosos deben llevar un archivo cronológico electrónico. En él se anotan la cantidad, naturaleza, origen y destino de los residuos, y debe conservarse al menos cinco años. Como excepción, no se exige a productores que gestionan sus residuos a través de las entidades locales.
A partir de ese registro se elaboran las memorias anuales (obligadas para gestores de recogida y tratamiento, productores de residuos peligrosos y transportistas profesionales, negociantes y agentes de residuos peligrosos) que deberán recoger el contenido del archivo cronológico. Los productores de residuos peligrosos, entre otros, deben enviarlas a su comunidad autónoma antes del 1 de marzo del año siguiente.
Plan de minimización y garantías
Desde el 1 de julio de 2022, los productores de residuos peligrosos deben disponer de un plan de minimización e informar de sus resultados cada cuatro años. También deben contar con un seguro o garantía financiera. Quedan exentos de ambas obligaciones quienes generen menos de 10 toneladas anuales en cada centro productor, y del plan, además, las empresas de instalación y mantenimiento y las que tengan EMAS u otro sistema equivalente que incluya medidas de minimización de RP, constando en la declaración ambiental validada otro sistema equivalente.
Medidas fiscales para incentivar la economía circular
El título VII de la ley, en vigor desde el 1 de enero de 2023, introduce dos impuestos pensados para desincentivar las opciones de gestión menos sostenibles.
Impuesto especial sobre los envases de plástico no reutilizables
Es un impuesto que grava la fabricación, importación o adquisición intracomunitaria de envases que contienen plástico y no son reutilizables. El tipo es de 0,45 euros por kilogramo de plástico no reciclado. El plástico reciclado no tributa, lo que premia su incorporación en los envases de plástico.
Impuesto sobre el depósito de residuos en vertederos, la incineración y la coincineración de residuos
Este tributo recae sobre la entrega de residuos para su eliminación en vertedero o para su incineración o coincineración. El tipo varía según la instalación y el tipo de residuo, y su gestión y recaudación corresponden, en su caso, a las comunidades autónomas.
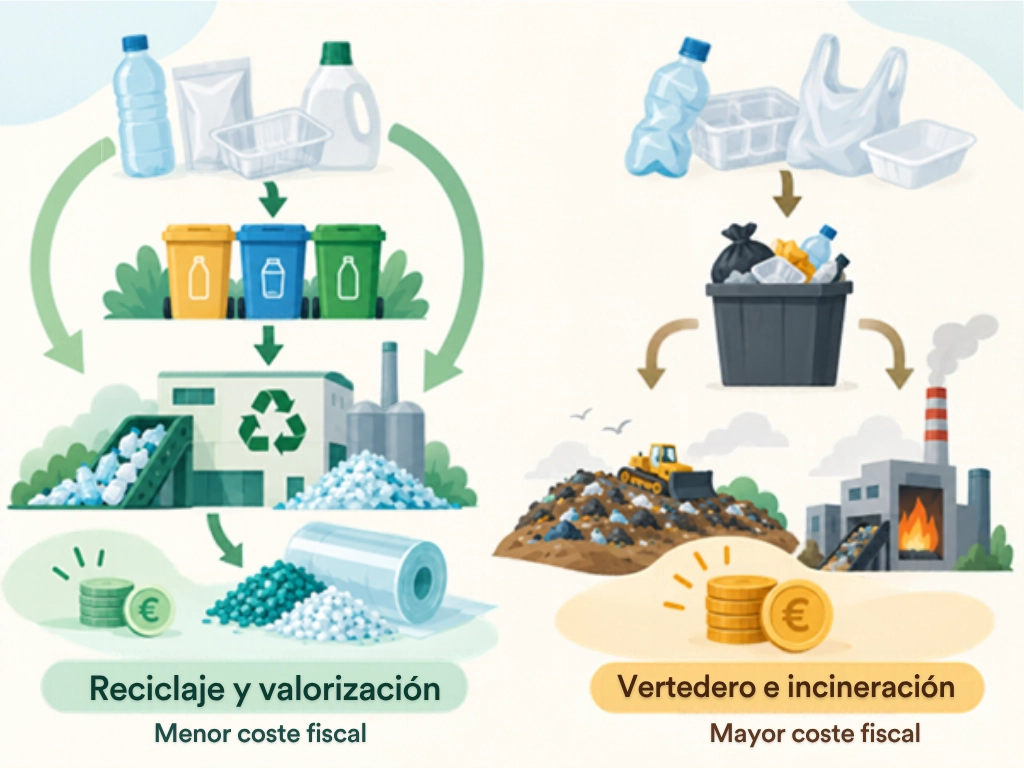
Para la empresa, el mensaje es claro: cuanto más residuo se prepara para la reutilización o se recicla, menor es el coste fiscal asociado a su gestión. Elegir bien el destino de cada residuo tiene un impacto directo en la cuenta de resultados.
Plásticos de un solo uso y aceites usados: dos flujos con reglas propias
La ley dedica por primera vez un título completo a los plásticos. Fija objetivos de reducción de determinados productos de un solo uso, prohíbe otros, como cubiertos y platos de plástico, y regula su diseño para que se reduzca su impacto ambiental. Por ejemplo, desde el 3 de julio de 2024 solo pueden comercializarse recipientes para bebidas con el tapón unido.
Para la industria también es relevante lo que la ley establece sobre los aceites industriales usados; Estos deben recogerse por separado y no mezclarse con otros residuos que impidan la regeneración, el tratamiento prioritario (RD 679/2006, aceites industriales usados). Es un buen ejemplo de cómo la norma convierte la economía circular en una obligación concreta para talleres, flotas y plantas de producción.
Por qué contar con un gestor de residuos especializado
La Ley 7/2022 exige más control, más documentación y más criterio a la hora de decidir el destino de cada residuo. Para muchas empresas, gestionar todo esto internamente supone una carga considerable y un riesgo de incumplimiento.
Un gestor autorizado de residuos peligrosos y no peligrosos ayuda a:
- Identificar y clasificar correctamente cada residuo con su código LER (sin olvidar que la identificación y clasificación sigue siendo obligación del productor)
- Organizar recogidas separadas y respetar los plazos de almacenamiento.
- Disponer de la documentación de traslado y de la acreditación del tratamiento completo.
- Priorizar el reciclado y la valorización material frente al vertedero y la incineración, con el consiguiente ahorro fiscal.
En Sircat acompañamos a industrias y empresas en la gestión integral de sus residuos, con un enfoque orientado a la trazabilidad y a la economía circular.