La Llei 7/2022 de residus i sòls contaminats per a una economia circular va canviar les regles del joc per a qualsevol empresa que generi residus. Tant se val si es tracta d’una indústria, un taller o una planta de producció: les obligacions sobre emmagatzematge, documentació i tractament són avui més concretes i exigents.
Complir aquesta Llei no és només una qüestió d’evitar sancions. Una gestió ordenada dels residus redueix riscos operatius, millora la traçabilitat i reforça la reputació ambiental de l’empresa davant de clients i administracions.
En aquest article repassem què regula la norma, quines obligacions pràctiques tenen els productors de residus i per què comptar amb un gestor autoritzat en facilita el compliment.
Què és la Llei 7/2022 i a qui afecta
La Llei 7/2022, del 8 d’abril, és la norma bàsica estatal sobre residus i sòls contaminats. Substitueix l’anterior Llei 22/2011 i trasllada al dret espanyol dues directives europees: la Directiva (UE) 2018/851, sobre residus, i la Directiva (UE) 2019/904, sobre plàstics d’un sol ús.
La finalitat és prevenir i reduir la generació de residus i els seus impactes. També cerca avançar cap a una economia circular i baixa en carboni, amb models empresarials, productes i materials innovadors i sostenibles.
La llei afecta tots els agents de la cadena: productors de residus, posseïdors, transportistes, negociants, agents i gestors. Les comunitats autònomes són, en general, les encarregades d’autoritzar, inspeccionar i sancionar aquestes activitats al territori, sense oblidar que les entitats locals tenen competències sobre els residus de competència local (domèstics i comercials que gestionin).
La jerarquia de residus, l’eix de la norma
La llei fixa un ordre de prioritat que ha de guiar qualsevol decisió sobre residus:
- Prevenció.
- Preparació per a la reutilització.
- Reciclat.
- Un altre tipus de valorització, inclosa l’energètica.
- Eliminació.
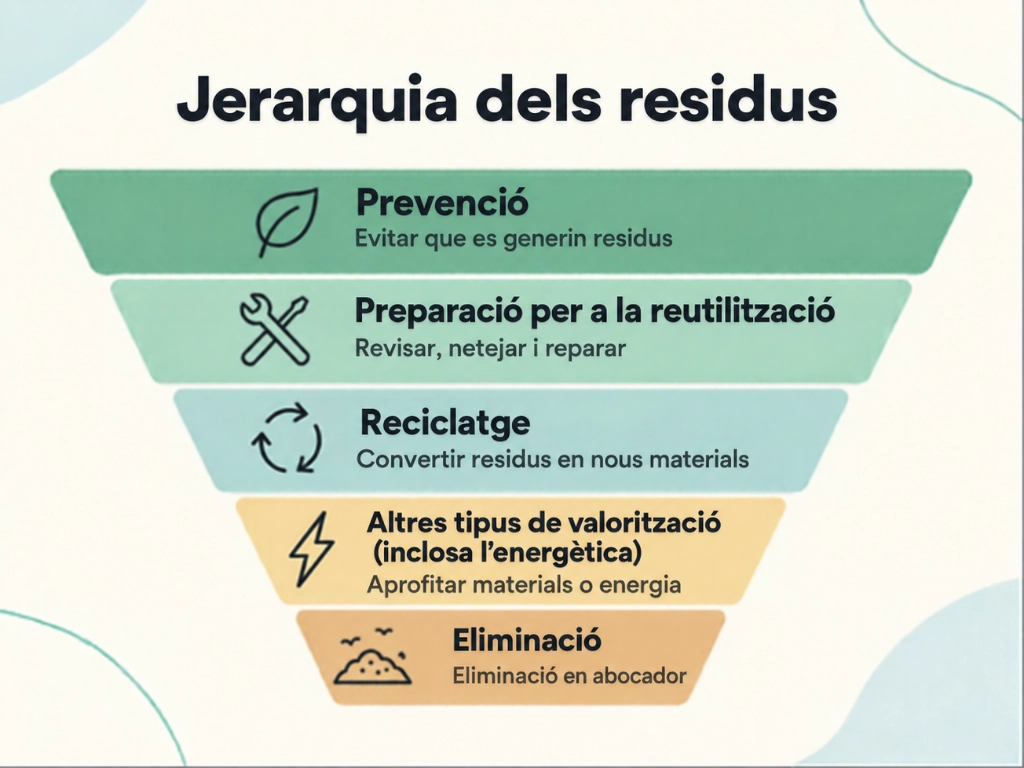
A la pràctica, això vol dir que, l’eliminació, per exemple, l’abocador, ha de ser com a regla general l’última opció. Per a un residu industrial, triar bé el tractament ja no és només una decisió econòmica: també és una obligació legal.
Principals novetats de la Llei 7/2022 per a les empreses
La norma va entrar en vigor l’endemà de la seva publicació al BOE, encara que diverses obligacions es van aplicar de forma esglaonada. Aquestes són algunes de les dates més rellevants per a l’entorn comercial i industrial:
| Data | Què s’exigeix |
| 1 de gener de 2025 | Les ampolles PET han de contenir, com a mitjana, almenys un 25% de plàstic reciclat. Es preveu que a partir de l’1/01/2030 aquest percentatge s’incrementi al 30%. |
| 3 de juliol de 2024 | Només es poden introduir al mercat recipients de begudes les tapes i taps de les quals romanguin units a l’envàs durant la fase d’utilització prevista d’aquest producte. |
| 1 de gener del 2024 | Demolició selectiva obligatòria en obres. |
| 1 de gener de 2023 | Entrada en vigor del títol VII de la llei: impostos sobre envasos de plàstic no reutilitzables i sobre abocador, incineració i coincineració. |
| 1 de juliol de 2022 | Pla de minimització per a productors de residus perillosos i classificació en fraccions dels residus de construcció i demolició. |
| 30 de juny de 2022 | Recollida separada obligatòria de l’oli de cuina usat i separació a l’origen dels bioresidus en comerços, restauració i indústria. |
També actualitza el règim sancionador, amb infraccions tipificades amb més precisió i quanties revisades. Convé recordar que el text ha rebut modificacions posteriors, per la qual cosa és recomanable consultar sempre la versió consolidada al BOE. A més, la llei està en procés de revisió. Entre el juny i el setembre del 2026, el MITECO va sotmetre a consulta pública prèvia un avantprojecte per modificar-la, amb l’objectiu d’incorporar la nova directiva europea sobre residus alimentaris i aclarir alguns aspectes de la norma vigent.
Obligacions pràctiques del productor de residus
La llei deixa clar que el productor inicial és responsable que els residus rebin un tractament adequat. Podeu tractar-los per si mateixos si teniu autorització, encarregar-los a un gestor autoritzat oa un negociant registrat, o lliurar-los a una entitat de recollida registrada. En tots els casos, ho ha de poder acreditar documentalment.
Aquesta responsabilitat no acaba en lliurar el residu. Conclou quan queda documentat el tractament complet, mitjançant els documents de trasllat i, si escau, un certificat de la instal·lació de tractament final que el productor pot sol·licitar.
Emmagatzematge i etiquetatge
La llei fixa terminis màxims d’emmagatzematge al lloc de producció:
- Residus no perillosos: menys de dos anys si van a valoració i menys d’un any si van a eliminació.
- Residus perillosos: sis mesos, ampliables de forma excepcional sis més amb autorització de la comunitat autònoma.
Els residus perillosos s’han d’emmagatzemar protegits de la intempèrie i amb sistemes de retenció de vessaments. No es poden barrejar ni diluir amb altres residus. Els seus envasos han de portar una etiqueta d’almenys 10×10 cm amb el codi LER i en castellà, les característiques de perillositat, les dades i el NIMA del productor, la data d’inici del dipòsit i els pictogrames de perill. Es pot sol·licitar una ampliació excepcional, com a màxim sis mesos més, per causes justificades i garantint la protecció de la salut i el medi ambient.
Arxiu cronològic i memòries anuals
Les empreses inscrites al registre autonòmic de residus i els productors de més de 10 tones anuals de residus no perillosos han de portar un arxiu cronològic electrònic. S’hi anoten la quantitat, naturalesa, origen i destinació dels residus, i s’ha de conservar almenys cinc anys. Com a excepció, no s’exigeix a productors que gestionen els residus a través de les entitats locals.
A partir d’aquest registre s’elaboren les memòries anuals (obligades per a gestors de recollida i tractament, productors de residus perillosos i transportistes professionals, negociants i agents de residus perillosos) que han de recollir el contingut de l’arxiu cronològic. Els productors de residus perillosos, entre d’altres, les han d’enviar a la comunitat autònoma abans de l’1 de març de l’any següent.
Pla de minimització i garanties
Des de l’1 de juliol de 2022, els productors de residus perillosos han de disposar d’un pla de minimització i informar-ne els resultats cada quatre anys. També han de comptar amb una assegurança o garantia financera. Queden exempts d’ambdues obligacions els que generin menys de 10 tones anuals a cada centre productor, i del pla, a més, les empreses d’instal·lació i manteniment i les que tinguin EMAS o un altre sistema equivalent que inclogui mesures de minimització de RP, constant a la declaració ambiental validada un altre sistema equivalent.
Mesures fiscals per incentivar l’economia circular
El títol VII de la llei, en vigor des de l’1 de gener del 2023, introdueix dos impostos pensats per desincentivar les opcions de gestió menys sostenibles.
Impost especial sobre els envasos de plàstic no reutilitzables
És un impost que grava la fabricació, la importació o l’adquisició intracomunitària d’envasos que contenen plàstic i no són reutilitzables. El tipus és de 0,45 euros per quilogram de plàstic no reciclat. El plàstic reciclat no tributa, cosa que premia la seva incorporació als envasos de plàstic.
Impost sobre el dipòsit de residus a abocadors, la incineració i la coincineració de residus
Aquest tribut recau sobre el lliurament de residus per eliminar-los en abocador o per incinerar-los o coincinerar-los. El tipus varia segons la instal·lació i el tipus de residu, i la seva gestió i recaptació corresponen, si escau, a les comunitats autònomes.
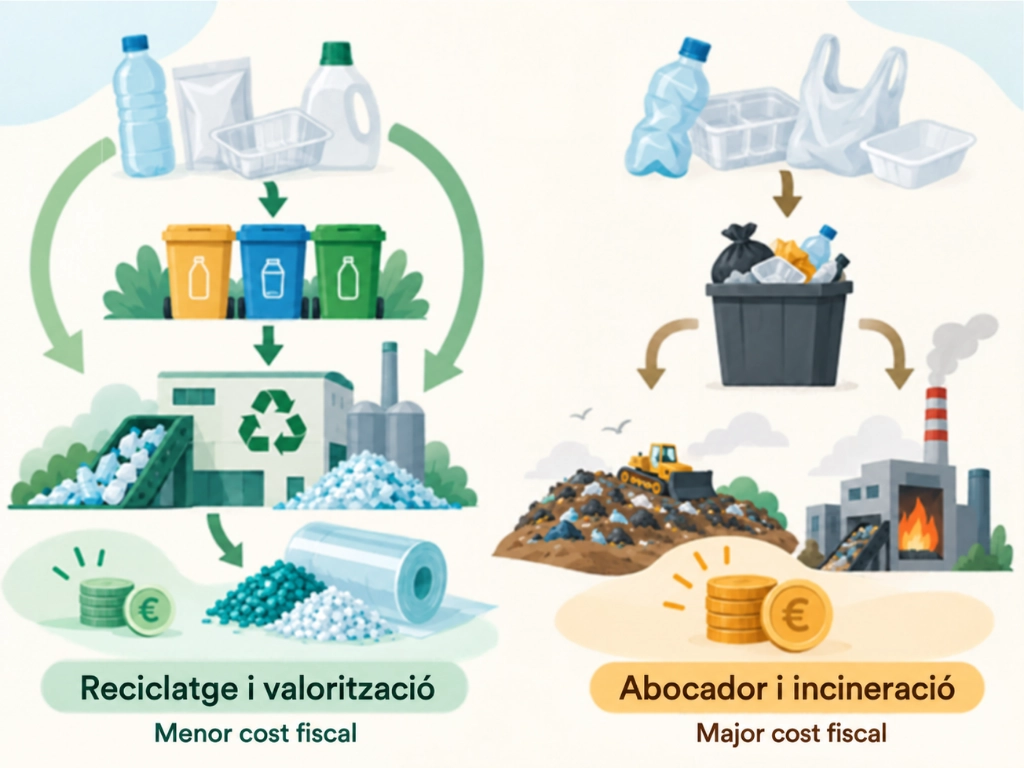
Per a l’empresa, el missatge és clar: com més residu es prepara per a la reutilització o es recicla, menor és el cost fiscal associat a la gestió. Triar bé la destinació de cada residu té un impacte directe al compte de resultats.
Plàstics d’un sol ús i olis usats: dos fluxos amb regles pròpies
La llei dedica per primer cop un títol complet als plàstics. Fixa objectius de reducció de determinats productes d’un sol ús, en prohibeix d’altres, com ara coberts i plats de plàstic, i en regula el disseny perquè se’n redueixi l’impacte ambiental. Per exemple, des del 3 de juliol del 2024 només es poden comercialitzar recipients per a begudes amb el tap unit.
Per a la indústria també és rellevant allò que la llei estableix sobre els olis industrials usats; Aquests s’han de recollir per separat i no barrejar-se amb altres residus que impedeixin la regeneració, el tractament prioritari (RD 679/2006, olis industrials usats). És un bon exemple de com la norma converteix l’economia circular en una obligació concreta per a tallers, flotes i plantes de producció.
Per què comptar amb un gestor de residus especialitzat
La Llei 7/2022 exigeix més control, més documentació i més criteri a lhora de decidir la destinació de cada residu. Per a moltes empreses, gestionar tot això suposa una càrrega considerable i un risc d’incompliment.
Un gestor autoritzat de residus perillosos i no perillosos ajuda a:
- Identificar i classificar correctament cada residu amb el codi LER (sense oblidar que la identificació i classificació segueix sent obligació del productor)
- Organitzar recollides separades i respectar els terminis demmagatzematge.
- Disposar de la documentació de trasllat i de lacreditació del tractament complet.
- Prioritzar el reciclatge i la valorització material davant de l’abocador i la incineració, amb el consegüent estalvi fiscal.
A Sircat acompanyem indústries i empreses en la gestió integral dels seus residus, amb un enfocament orientat a la traçabilitat ia l’economía circular.